Amerikanisches Monopoly: Einer für tausend, tausend für einen
1989 besass ein Amerikaner der obersten 0,1% so viel wie 500 Haushalte aus der ärmeren Hälfte des Landes. Heute sind es 1100. Dazwischen: der Aufstieg des Internets, der Eintritt Chinas in den Welthandel, fünfzehn Jahre niedriger Zinsen und reichlicher Liquidität und nun die Revolution der künstlichen Intelligenz (KI). Vier Schocks, ein und dieselbe Dynamik: eine strukturelle Verschiebung der relativen Preise von Arbeit und Kapital. Die Vereinigten Staaten messen die Vermögensverteilung seit 1989, dem Jahr des Mauerfalls und des Siegs des Liberalismus — als hätte die Geschichte selbst den Beginn der Partie datieren wollen.
Monopoly
1989 beginnt eine neue Runde des weltweiten Monopoly. Auf den Ruinen der UdSSR, inmitten der Repression von Tiananmen, des europäischen Aufbaus und der amerikanischen Vormacht ziehen die Spieler über Los. Nicht alle starten unter gleichen Bedingungen: Die Spieler des ehemaligen Ostblocks beginnen bei null in einem Spiel, dessen Regeln sie erst entdecken, während der Westen die bereits laufende Partie einfach fortsetzt. Folgen wir der Zylinderfigur der Vereinigten Staaten — nennen wir sie, wie zu Beginn des Spiels, Herr Monopoly. 1989 spielt sie schon lange, besitzt Hotels auf den prestigeträchtigsten Feldern und gibt vor allem die Währung aus, von der alle anderen Spieler abhängen.
Die Finanzlage von Herrn Monopoly ist von der Federal Reserve präzise dokumentiert. 1989 beliefen sich die Gesamtvermögen der amerikanischen Haushalte auf 23'500 Milliarden Dollar zu den damaligen Preisen, und die reichsten 0,1% hielten etwa gleich viel wie die ärmsten 50% — der oben erwähnte Faktor von 500. Heute erreichen die Gesamtvermögen 194'000 Milliarden, doch das Vermögen der Superreichen hat sich vervierzehnfacht, jenes der weniger begüterten Hälfte nur versechsfacht — ein Ungleichheitsfaktor von über 1100.
Wie wird man reich?
Weniger arbeiten, Kapital besitzen. Der Anteil der Löhne am US-BIP ist von 56,1% im Jahr 1989 auf heute 51% gefallen. Die Unternehmensgewinne haben etwas mehr als die Hälfte dieses Rückgangs von 5,1 Prozentpunkten aufgefangen; die Kapitalabschreibung absorbierte fast den gesamten Rest, während die Nettosteuern weitgehend stabil blieben.
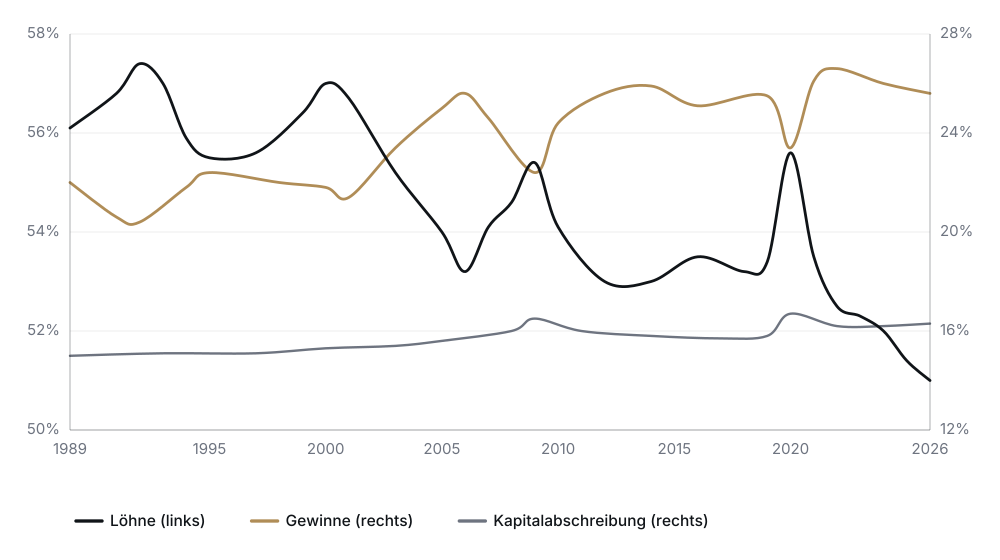
Zwei Tendenzen zeichnen sich ab. Erstens bewegen sich Löhne und Gewinne spiegelbildlich, im Takt des Konjunkturzyklus: Die Volatilität der Gewinne ist antizyklisch und erlaubt es, die Löhne auch in Rezessionen fortlaufend zu zahlen. Zweitens erzählt der Anstieg der Abschreibung seit Ende der 1990er-Jahre von einer Wirtschaft, die einen wachsenden Teil ihres Einkommens dafür aufwendet, einen immer grösseren und immer schneller veraltenden Kapitalstock zu ersetzen. Der chinesische Arbeitsangebotsschock der 2000er-Jahre belastete die Löhne und erlaubte den amerikanischen Unternehmen, ihre Gewinne zu steigern und ihren Produktionsapparat zu modernisieren. Die KI verlängert diese Bewegung: Ein Rechenzentrum schreibt sich in wenigen Jahren ab, wo eine Fabrik einst Jahrzehnte hielt.
Immobilien für die Armen
Auch die Zusammensetzung des Vermögens hat gegen jene gearbeitet, die auf ihren Lohn angewiesen sind, um über die Runden zu kommen. Für die ärmeren 50% ist der wichtigste Vermögenswert — wenn es überhaupt einen gibt — die Immobilie, gefolgt von Gebrauchsgütern, die rasch an Wert verlieren. Anders als die wohlhabenderen Schichten besitzt diese Hälfte kaum Aktien und nur selten ein Unternehmen, denn um solche Vermögenswerte zu erwerben, braucht es Ersparnisse, ein Startkapital.
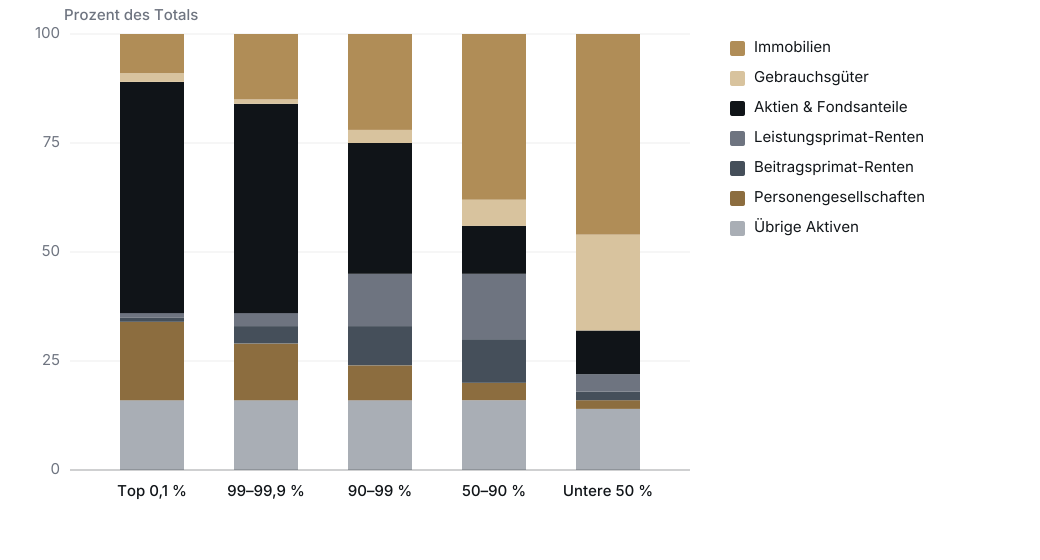
2007 bricht der amerikanische Immobilienmarkt zusammen, löst eine weltweite Finanzkrise und eine massive Verarmung der Hälfte der Bevölkerung aus. Vom Wohneigentum und dann vom Arbeitsmarkt ausgeschlossen, kann sich diese Hälfte nicht erholen. Die oberen Schichten hingegen profitieren von der Geld- und Fiskalpolitik, die zuallererst die Aktienmärkte wiederbelebt. Covid wird diese Phase niedriger Zinsen und reichlicher, aktienfreundlicher Liquidität weiter verlängern.
Unsere Enkelkinder
Der jüngste Schock ist die KI, die droht, zuerst die Büroarbeit zu automatisieren, bevor sie sich — mit Hilfe von Robotern — allen anderen Berufen zuwendet. 1930 versetzte sich John Maynard Keynes in einem berühmten Essay ins Jahr 2030, Wirtschaftliche Möglichkeiten für unsere Enkelkinder: Der Fortschritt hätte den Bedarf an Arbeit so weit verringert, dass eine Fünfzehn-Stunden-Woche genügte, weil die Maschinen die Arbeit verrichteten. Ihm wird auch der Satz zugeschrieben, es sei «besser, ungefähr richtig zu liegen als präzise falsch». Fünfzehn Stunden pro Woche in vier Jahren scheint noch utopisch; dass die menschliche Arbeit zugunsten der KI an Wert verliert, ist es weit weniger.
Keynes stellte sich eine glückliche Zukunft vor, in der die Arbeit nebensächlich würde. Die Statistiken deuten eher darauf hin, dass sich die Zukunft, während die Arbeit nebensächlich wird, für mindestens die Hälfte der amerikanischen Bevölkerung verdüstert. Denn der Essay lässt eine Frage offen: Wie sollen fünfzehn Stunden Arbeit einen Haushalt ernähren? Keynes gewann seine Wette über die Produktion; über die Verteilung sagte er nichts. Doch wenn mehr als die Hälfte der Bevölkerung einer Demokratie dauerhaft benachteiligt wird, äussert sie ihren Unmut zuerst an der Urne, dann auf der Strasse. Besteuerung der Superreichen, Sozialisierung der Unternehmensgewinne, Grundeinkommen: Man spürt, wie die Geschichte nach einer neuen Richtung sucht.
Epilog
Jede Partie Monopoly endet gleich: Wenn ein Spieler fast den gesamten Reichtum auf sich vereint, geben die anderen vor dem Ende auf. Ein Monopol auf den Reichtum zu haben heisst zu gewinnen, aber auch, als Einziger übrig zu bleiben — und das ist nichts wert.
Um das Spiel neu zu starten, muss umverteilt werden. Das Spielbrett bietet drei Optionen:
- die Vergangenheit auslöschen und bei null beginnen — das ist die Revolution;
- der Gewinner teilt einen Teil seines Vermögens, freiwillig oder nicht, und die Partie geht weiter — das sind Schenkung oder Besteuerung; oder
- die Bank gibt neue Banknoten aus — das ist die Monetisierung, und das Spiel wird verlängert.
Der Investor erkennt seine Szenarien wieder. Das erste ist das Extremrisiko, gegen das kein Portfolio wirklich schützt. Das zweite — die Besteuerung von Kapital, Vermögen und Gewinnen — würde auf den Bewertungen lasten. Das dritte trägt einen Namen, Inflation und Geldentwertung, und begünstigt Realwerte.
Während wir abwarten, welches sich durchsetzt, gilt die Lehre des Spielbretts für das Portfolio: Man gewinnt beim Monopoly nicht mit seinem Gehalt, sondern mit seinen Feldern. In einer Wirtschaft, in der der Reichtum dem Kapital zufällt, bleibt der Besitz von Kapital — breit, global, geduldig — der beste Weg, im Spiel zu bleiben.
Dieser Artikel ist eine Übersetzung einer ursprünglich auf Französisch erschienenen Kolumne auf Allnews.ch. English version.
← Alle Publikationen